Domain nfop.de kaufen?
Wir ziehen mit dem Projekt
nfop.de um.
Sind Sie am Kauf der Domain
nfop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nfop.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicher! aktuell B2. Arbeitsbuch mit Audios online, Sprachbücher von Magdalena Matussek, Michaela Perlmann-Balme, Susanne SchwalbDas Arbeitsbuch "Sicher! aktuell B2" bietet eine umfassende Unterstützung für Lernende auf dem Niveau B2. Es ist speziell auf die aktuellen Prüfungsformate des Goethe-Zertifikats B2 sowie der Prüfungen Telc B2, Telc B1-B2 Beruf und ÖSD ZB2 ausgerichtet. Die aktualisierte Auflage enthält zahlreiche neue Aufgaben, die den geänderten Anforderungen dieser Prüfungen gerecht werden. Zu Beginn jeder Lektion werden wichtige Wortfelder aus vorhergehenden Stufen wiederholt, um das Verständnis zu vertiefen. Zudem werden komplexe Grammatikthemen durch wiederholende Aufgaben vorentlastet, was den Lernprozess erleichtert. Am Ende jeder Lektion finden sich Selbsttests, die den Lernenden helfen, ihren Fortschritt zu überprüfen und gezielt an ihren Schwächen zu arbeiten. Das Arbeitsbuch ist eine wertvolle Ressource für alle, die ihre Deutschkenntnisse auf B2-Niveau verbessern möchten.25,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Online Consumer Information Search Behavior and the Source Site Target Codification Model, Fachbücher von Steven SowmaDas Fachbuch "Online Consumer Information Search Behavior and the Source Site Target Codification Model" von Steven Sowma bietet eine umfassende Analyse des Verhaltens von Konsumenten bei der Informationssuche im Internet. Es untersucht, wie individuelle demografische Merkmale, Internetattribute sowie interne und externe Einflussfaktoren das Suchverhalten beeinflussen. Mit einem klaren Fokus auf Marketingstrategien und deren Anwendung in der digitalen Welt bietet das Buch wertvolle Einblicke für Fachleute und Studierende im Bereich Wirtschaft und Recht. Die zweite Auflage, veröffentlicht im Jahr 2011, enthält aktualisierte Informationen und Fallstudien, die die Relevanz des Themas unterstreichen. Die 372 Seiten umfassende Publikation ist in englischer Sprache verfasst und richtet sich an alle, die ein tieferes Verständnis für das Konsumentenverhalten im digitalen Raum entwickeln möchten.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wat leuk Aktuell A1 Cursusboek + Werkboek met audio's online, Sprachbücher von CollectifDas "Wat leuk! aktuell A1 Cursusboek + Werkboek mit Audio's online" ist ein umfassendes Lehrwerk für die niederländische Sprache, das speziell für Lernende im Kursunterricht an Volkshochschulen und ähnlichen Bildungseinrichtungen konzipiert wurde. Es richtet sich an Personen, die das Niveau A1 erreichen möchten. Die aktualisierte Ausgabe bietet ein frisches Layout, neue Fotos und zeitgemässe Inhalte. Das Kurs- und Arbeitsbuch sind in einem Band zusammengefasst und enthalten acht abwechslungsreiche Lektionen, die systematisch den Wortschatz und die Redemittel erweitern. Jede Lektion beinhaltet Lernzielkontrollen sowie eine übersichtliche Zusammenfassung der Lektionsgrammatik. Zusätzlich werden Lesestrategien trainiert und es gibt Übungsmaterialien, die auf berufliche und akademische Kontexte abgestimmt sind. Das Arbeitsbuch bietet vielseitige Übungen zu verschiedenen sprachlichen Fertigkeiten und fördert die Lernerautonomie durch hilfreiche Lerntipps. Ein ausführlicher Anhang mit Grammatikübersicht, Lösungen und Transkriptionen der Hörtexte rundet das Angebot ab.35,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
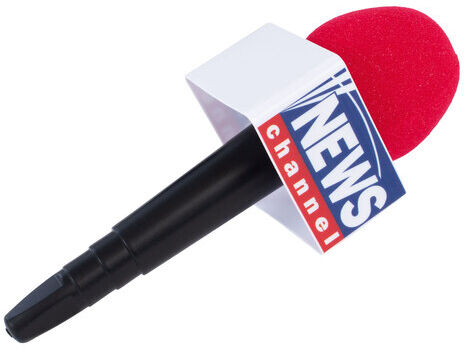
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Sicher! aktuell B2. Arbeitsbuch mit Audios online, Sprachbücher von Magdalena Matussek, Michaela Perlmann-Balme, Susanne SchwalbDas Arbeitsbuch "Sicher! aktuell B2" bietet eine umfassende Unterstützung für Lernende auf dem Niveau B2. Es ist speziell auf die aktuellen Prüfungsformate des Goethe-Zertifikats B2 sowie der Prüfungen Telc B2, Telc B1-B2 Beruf und ÖSD ZB2 ausgerichtet. Die aktualisierte Auflage enthält zahlreiche neue Aufgaben, die den geänderten Anforderungen dieser Prüfungen gerecht werden. Zu Beginn jeder Lektion werden wichtige Wortfelder aus vorhergehenden Stufen wiederholt, um das Verständnis zu vertiefen. Zudem werden komplexe Grammatikthemen durch wiederholende Aufgaben vorentlastet, was den Lernprozess erleichtert. Am Ende jeder Lektion finden sich Selbsttests, die den Lernenden helfen, ihren Fortschritt zu überprüfen und gezielt an ihren Schwächen zu arbeiten. Das Arbeitsbuch ist eine wertvolle Ressource für alle, die ihre Deutschkenntnisse auf B2-Niveau verbessern möchten.25,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Online Consumer Information Search Behavior and the Source Site Target Codification Model, Fachbücher von Steven SowmaDas Fachbuch "Online Consumer Information Search Behavior and the Source Site Target Codification Model" von Steven Sowma bietet eine umfassende Analyse des Verhaltens von Konsumenten bei der Informationssuche im Internet. Es untersucht, wie individuelle demografische Merkmale, Internetattribute sowie interne und externe Einflussfaktoren das Suchverhalten beeinflussen. Mit einem klaren Fokus auf Marketingstrategien und deren Anwendung in der digitalen Welt bietet das Buch wertvolle Einblicke für Fachleute und Studierende im Bereich Wirtschaft und Recht. Die zweite Auflage, veröffentlicht im Jahr 2011, enthält aktualisierte Informationen und Fallstudien, die die Relevanz des Themas unterstreichen. Die 372 Seiten umfassende Publikation ist in englischer Sprache verfasst und richtet sich an alle, die ein tieferes Verständnis für das Konsumentenverhalten im digitalen Raum entwickeln möchten.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Perlmann-Balme, Michaela: Sicher! aktuell B2. Arbeitsbuch mit Audios onlineSicher! aktuell B2. Arbeitsbuch mit Audios online , Deutsch als Fremdsprache / Arbeitsbuch mit Audios online , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20241212, Titel der Reihe: Sicher!##, Autoren: Perlmann-Balme, Michaela~Schwalb, Susanne~Matussek, Magdalena, Illustrator: Saupe, Jörg, Seitenzahl/Blattzahl: 220, Keyword: DaF Lehrwerke;Deutsch als Fremdsprache (DaF/DaZ);Erwachsene;Jugendliche ab 16;Lehrwerk;Sprachen lernen;Sprachen unterrichten;Universität;junge Erwachsene, Fachschema: Deutsch als Fremdsprache / Arbeitsmaterial, Übungsmaterial, Warengruppe: HC/Schulbücher/Deutsch als Fremdsprache, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 281, Breite: 212, Höhe: 12, Gewicht: 612, Produktform: Kartoniert, Genre: Schule und Lernen,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.